Le prix du fioul domestique en France dépend d’une chaîne de facteurs qui va du cours du pétrole brut jusqu’aux marges de raffinage et à la fiscalité locale. Comprendre cette chaîne permet de savoir si les mois à venir offrent une fenêtre pour commander à moindre coût, ou si le marché reste trop tendu pour anticiper un recul durable.
Marché du pétrole brut et demande mondiale : le premier maillon du prix du fioul
Le fioul domestique est un distillat moyen du pétrole brut, proche du gazole par son procédé de raffinage. Son prix suit donc d’abord l’évolution du cours du baril, avant d’intégrer les coûts de transformation, de transport et les taxes.
Dans son Oil Market Report d’octobre 2026, l’Agence internationale de l’énergie (AIE) prévoit une contraction de la demande mondiale de pétrole au quatrième trimestre. Le ralentissement économique et les prix élevés freinent la consommation industrielle et routière dans plusieurs grandes zones importatrices.
Cette contraction pousse mécaniquement le brut vers le bas. Pour les ménages qui se demandent est ce que le prix du fioul va baisser, c’est le premier signal à surveiller : un baril en recul se répercute, avec quelques semaines de décalage, sur le tarif à la pompe et sur le prix au litre livré à domicile.
L’AIE nuance ce signal en estimant que le marché pétrolier restera déficitaire jusqu’à la fin de l’année. La production OPEP+ n’augmente pas assez vite pour compenser la baisse de demande par un excédent d’offre. Le brut peut donc reculer sans pour autant s’effondrer.
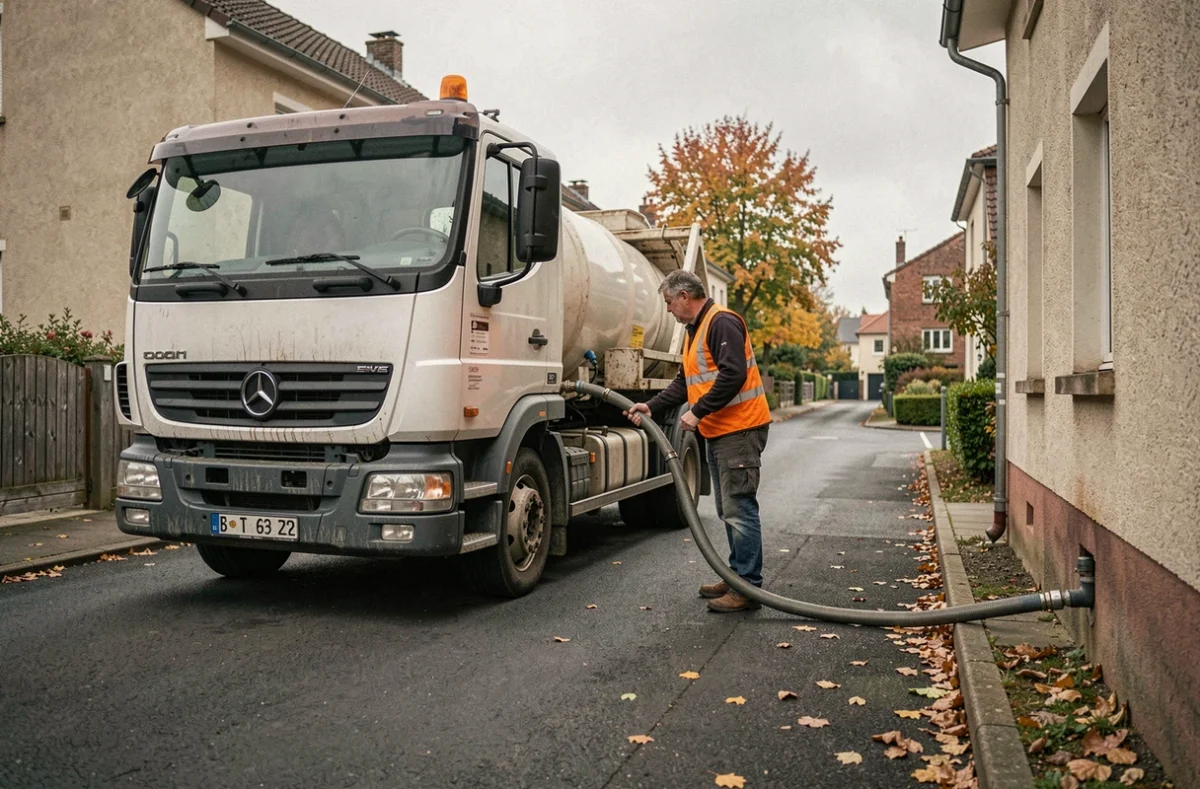
Stocks de gazole et marges de raffinage : le goulot qui freine la baisse
Un baril de brut moins cher ne garantit pas un fioul moins cher. Entre les deux, il y a le raffinage, et c’est là que le mécanisme se grippe.
L’AIE signale que les exportations mondiales de diesel ont diminué en septembre par rapport à l’année précédente. Les stocks mondiaux de distillats moyens (gazole, fioul domestique, kérosène) étaient bas avant l’entrée dans l’hiver, période où la demande de chauffage augmente.
Selon l’agence, la reconstitution de ces stocks pourrait ne commencer qu’au second semestre 2027. Cette tension sur l’offre de produits raffinés maintient les marges de raffinage élevées, ce qui limite la transmission de la baisse du brut au consommateur final.
Concrètement, deux variables jouent en sens inverse :
- Le cours du pétrole brut recule sous l’effet du ralentissement économique, ce qui tire le prix du fioul vers le bas.
- Les marges de raffinage restent hautes parce que les stocks de distillats sont insuffisants, ce qui compense en partie la détente du brut.
- La fiscalité française (TICPE et TVA) représente une part fixe du prix final et ne baisse pas quand le brut recule.
Le recul observé après le pic de septembre est réel. Les relevés de la DGEC indiquent que le fioul est passé d’environ 1,94 euro le litre mi-septembre à des niveaux inférieurs début octobre. La tendance existe, mais elle reste modérée.
Annonce gouvernementale sur les stocks stratégiques : fioul ou gazole ?
Début octobre, une annonce gouvernementale a laissé espérer une baisse de près de 200 euros sur une commande type. Plusieurs médias l’ont relayée. Le détail du communiqué mérite une lecture attentive.
Le texte officiel porte sur la mise sur le marché de stocks stratégiques de gazole, pas de fioul domestique. Selectra a souligné cette distinction : fioul et gazole sont des produits proches par leur composition, mais leurs circuits de distribution et leurs niveaux de taxation diffèrent.
Une augmentation de l’offre de gazole peut indirectement détendre le marché des distillats moyens et faire baisser le prix du fioul. Le lien existe, mais il n’est ni automatique ni immédiat. La promesse d’une baisse de 200 euros repose sur un effet indirect, pas sur une mesure ciblant directement le fioul domestique.
Pour un foyer qui commande environ 1 000 litres, l’écart entre le prix de septembre et celui d’octobre représente déjà quelques dizaines d’euros. Attendre novembre pour bénéficier d’un éventuel effet supplémentaire des stocks stratégiques reste un pari : si l’hiver s’installe tôt, la demande peut repartir à la hausse et annuler le gain espéré.
Fioul domestique en France : quels arbitrages à moyen terme
Au-delà de la conjoncture, le marché du fioul subit une pression structurelle. L’installation de chaudières fioul neuves est progressivement restreinte, avec une échéance réglementaire autour de mars 2027 pour les dérogations liées au biofioul. Cette contrainte réduit le parc de chaudières fioul et, à terme, la demande intérieure.
Pour les ménages encore équipés, deux options se présentent :
- Commander avant le pic hivernal si le prix a déjà reculé par rapport à septembre, en acceptant que la baisse supplémentaire reste incertaine.
- Étudier un remplacement de la chaudière fioul par une pompe à chaleur ou un autre système, en mobilisant les aides existantes (MaPrimeRénov’ notamment) pour amortir l’investissement.
- Fractionner la commande en deux livraisons pour lisser le risque de variation, quand le fournisseur le permet sans surcoût de livraison prohibitif.
Le choix dépend du volume à commander, de l’état de la cuve et du calendrier hivernal. Aucun analyste ne prévoit un retour aux prix bas d’avant 2021 sur le fioul domestique en France, même dans un scénario de détente prolongée du brut.
Les raisons d’espérer une baisse existent : demande mondiale en recul, brut sous pression, effet possible des stocks stratégiques de gazole sur le marché des distillats. Les freins aussi : stocks de raffinage bas, fiscalité incompressible, hiver qui approche. Le prochain relevé hebdomadaire de la DGEC donnera une indication plus nette sur la direction que prend le marché en ce début de saison de chauffe.